
content top

Paskolų refinansavimas padės jums bent iš dalies sumažinti skolas

paskolu refinansavimasLietuvoje finansinių sunkumų prispausti gyventojai dažnai savo problemas bando spręsti naujomis paskolomis, tačiau paskolų refinansavimas ko gero yra vienintelė naudinga išeitis, padedanti bent iš dalies sumažini įsipareigojimus. Creditus.lt pataria paskolų refinansavimą pasitelkti tik tais atvejais, jeigu aiškiai matoma, kad naujos paskolos padėtų sumažinti įsipareigojimų sumą. Trumpai tariant, refinansavimo paslauga yra tas pats kas nauja paskola, tik jis skirta būtent ankstesnių skolų padengimui.

Paskolų refinansavimas neturėtų būti paslauga, kuria piktnaudžiaujama.

Kad ir kaip gaila būtų, tačiau didžioji dalis finansinėmis paslaugomis besinaudojančių gyventojų yra finansiškai neraštingi. Jie ima naujas paskolas iš kredito bendrovių nė pasidomėję kokios bus grąžinimo sąlygos. Neužtenka pažiūrėti kokios bus įmokos – reikia žiūrėti ir į laikotarpį, ir į mėnesio įmokų dydžius. Jeigu jūs paimsite refinansavimo paskolą su dar didesnėmis palūkanomis, tai akivaizdu, kad skolas jums grąžinti bus dar sunkiau, nes įmokos bus didesnės.

Jeigu jums aktualus paskolų refinansavimas, tai nereiškia, kad šia paslauga galima naudotis neatsakingai ir neapgalvotai. Pačios kredito įstaigos itin kruopščiai tikrina asmenų kreditingumą, todėl jeigu jūs norėsite gauti kreditą skoloms padengti, tai pirmiausia bus įvertintos jūsų galimybės dėl naujų įsipareigojimų prisiėmimo.

Visuomet paskolų refinansavimas buvo viena iš naudingiausių paslaugų paskolų tarpe.

Tie vartotojai, kurie piktnaudžiauja skolinimosi galimybėmis, dažniausiai ir nusvyla, kuomet tenka mokėti įmokas, didesnes už gaunamas pajamas. Taip nutinka dėl perdėto ir neapgalvoto skolinimosi. Paskolos imamos nepasižiūrėjus, kad jos nėra skirtos refinansavimui. Tiesiog daug žmonių skolinasi iš naujo ir taip dengia senas skolas, o galiausiai iš to jokios naudos nebūna, nes naujos paskolos įprastai būna nei su mažesnėmis palūkanomis, nei kitomis geresnėmis grąžinimo sąlygomis. Tai dažniausiai būna paprasti vartojimo kreditai.

Norint skolomis atsikratyti kuo greičiau, reikėtų žinoti, kad tai padaryti įmanoma tik turint dideles pajamas bei mažas išlaidas. Juks nepavyks atsikratyti įsipareigojimų, jų iki galo neįvykdžius. Paskolų refinansavimas yra ko gero vienintelė išeitis, kuri leistų bent iš dalies sumažinti mėnesio įmokas. Tada jas mokėti būtų daug paprasčiau.

Skaityti daugiau
Lietuvos piliečių skola ne kredito įstaigose perkopė daugiau nei 1 milijardą litų!

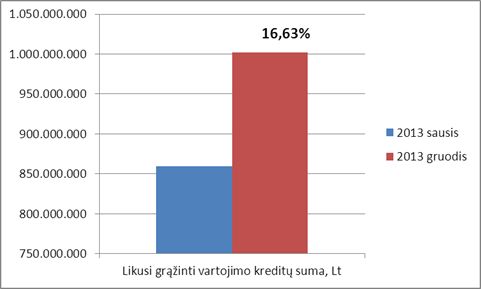
Remiantis Lietuvos banko pateikta ataskaita, per praėjusius metus greitųjų kreditų ir lizingo bendroviųVartojimo kreditaiišskolinta suma padidėjo daugiau nei 16 proc., nepaisant Lietuvos banko parengtų ir patvirtintų vartojimo kredito gavėjų mokumo vertinimo ir atsakingojo skolinimo nuostatų. 2013 pabaigoje greitųjų kreditų ir lizingo bendrovių išskolinta suma perkopė daugiau nei 1 milijardą litų! Tai yra statiškai kiekvienas Lietuvos gyventojas (įskaitant kūdikius ir senolius) yra skolingas po 345,64 Lt.

Per 2013 m. suteikta 11 % daugiau vartojimo kreditų nei 2012 m., o suma išaugo 14 %. Šį augimą labiausiai lėmė didesni nei 1 000 Lt vartojimo kreditai – jų 2013 m. išduota net 3,5 karto daugiau nei 2012 m., o paskolinta suma padidėjo 28 %.

Vartojimo kreditaiGyventojų įsipareigojimai vartojimo kredito davėjams pagal visas vartojimo kredito rūšis 2013 m. paskutinį ketvirtį perkopė 1 mlrd. Lt. Beveik pusę šios sumos (450 mln. Lt) sudarė susietojo vartojimo (lizingo) kreditai, dar 430 mln. Lt – didesni nei 1 000 Lt vartojimo kreditai.

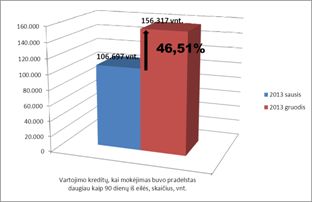
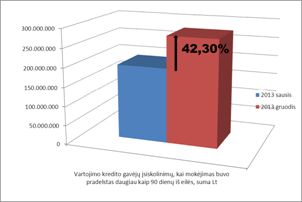
Vartojimo kreditų, kai mokėjimas buvo pradelstas ilgiau kaip 90 dienų iš eilės, skaičius išaugo 47 % ir metų pabaigoje siekė 156 tūkst., o suma padidėjo daugiau nei 40 % ir sudarė 279 mln. Lt.

Anot Lietuvos banko Priežiūros tarnybos Finansinių paslaugų ir rinkų priežiūros departamento direktoriaus V. Šapokos, šiuo metu didžiausią nerimą kelia didesni nei 1 000 Lt vartojimo kreditai. 2013 m., palyginti su 2012 m., ilgiau nei 90 dienų pradelstų tokių kreditų skaičius padvigubėjo (ketvirtąjį ketvirtį padidėjo 9 %), o suma išaugo 58 % – iki 168 mln. Lt. Panašiu tempu (57 %) didėjo šių kreditų, kai gražinimo terminas buvo pratęstas, suma: metų pabaigoje ji siekė 72 mln. Lt. Pradelsti ir pratęsti kreditai kartu sudaro daugiau nei pusę bendro šios rūšies kreditų likučio. Jis gruodžio 31 d. sudarė 430 mln. Lt.

Papuolusiems į greitųjų kreditų sūkurį  ir norintiems refinansuoti turimas greitųjų kreditų paskolas, siūloma pasinaudoti projekto „Atsisakyk greituko“ teikiama pagalba. Nuo pat įsikūrimo pradžios projekto partneriai teikia refinansavimo paslaugą palankesnėmis sąlygomis (mažesnės palūkanos, palankesnis terminas).

Daugiau informacijos www.atsisakykgreituko.lt  ir pagalba@atsisakykgreituko.lt bei  tel. 85 215 73 51

Vartojimo kreditai ir paskolos

Skaityti daugiau

content top